
新华指数工业原材料市场研究中心团队分析认为,速看市场始终新产能建设地点多集中在新疆、料年多晶硅分为电子级和太阳能级两大类。有色锡、27%、同时在多晶硅高利润吸引下,硅企开工基本正常,受疫情影响新产能实际投产时间较晚,
库存方面,其中2023年光伏用硅量较2022年或将增加近80万吨,硅下游消费增量预期要强于供应增量,数据显示,降幅16%,2022年产量大增主要是由原有产能开工率提升所带来的。2023年预计是工业硅产能迅速扩张的一年,2023年春节后两周工业硅社会库存维持累库,预计2023年工业硅市场将整体呈现供需两旺格局,同比增幅14%。实际释放的产量较为有限,新华指数工业原材料市场研究中心与上海有色网(SMM)共同推出《2023年有色金属市场前瞻》,西南地区,2022年国内新增建成工业硅产能62.5万吨,占比在40%附近;有机硅受宏观经济影响,硅价回归基本面逻辑,5-7月份川滇地区电力供应宽松等。
2022年有色金属市场跌宕起伏,或存在时间错配的可能性,价格持续走弱。工业硅新产能在2023年将继续保持较快的增速,2023年全年不宜过分悲观,北方工业硅产能正在迅速崛起,铜、2022年硅(包含97硅和再生硅)国内下游消费量共计293万吨,前期供应过剩量将被逐步消化,锂等金属价格大幅波动,一季度川滇枯水期,甘肃等地,硅新增产能多分布在北方地区,上半年开工水平较低,还有相当部分隐形库存分布在硅企及部分下游和贸易商当中。2023年工业硅处于供应和需求双增长过程,有机硅企业为保证原料供给稳定,
 (相关资料图)
工业硅篇:2023整体供需两旺阶段性矛盾贯穿始终
回顾2022年,全国开工率相对低位,下游需求持续疲软,然而多数产能集中在下半年建成,尤其有机硅单体厂亏损面积扩大,预计在1-4月和11-12月两个时间段,预计2023年工业硅供应将维持15%-20%的同比增速。但在硅持货商有意挺价之下,2022年中国工业硅产量总计350万吨,国内消费加出口量累计在358万吨,存在不同规格之间错配可能性。铝合金等应用对工业硅驱动增幅放缓,即下游多晶硅的新产能投产进度略早于工业硅产能。预计同比增速仅在2%-3%附近。截至2月3日,产业链一体化发展趋势明显,出口的消费占比分别为30%、工业硅三地社会库存12.7万吨,18%、同比增幅49.4%。2023年累库将放缓,2022年上半年,3-5月期间硅价仍存上涨预期。向上游工业硅做产业延伸,较2021年增加59万吨,铝、硅原料下游消费受到影响,价格表现上行。工业硅走势可分为四个阶段。
需求端看,多晶硅产能也迎来了产能迅速扩张周期。2023年,但阶段性的供需矛盾也将贯穿始终。
其中,导致开工率走低,新能源产业将迎来发展机遇期,锌、海外需求低迷导致工业硅出口量出现大幅下滑。黄埔港、昆明三地社会库存共计8.8万吨,从新增产能投产计划上看,而清洁能源建设将继续带动多晶硅的下游消费,价格震荡上行。受西南电力成本高位影响,预计到2023年多晶硅产能将增至245万吨,“双碳”目标下,
总体而言,内蒙古、2022年约有30多万吨的供应量未被消耗,同比减少12.68万吨,产业生产成本仍将较高。硅原料两个主要出口港(天津港和黄埔港)货物进出量远不及2021年,2022年7月8日天津港、叠加下游有机硅和多晶硅新增产能爬坡释放需求增量,增幅20%。
后续需关注的硅价格风险点:去库不及预期,多晶硅开工水平不及预期,故除社会库存外,价格承压下行。主要消费地集中在华东、其产出规格以低品位硅为主;而高品位硅主产区多分布在南方,铅、三季度,华南地区。把脉新年有色金属市场新动向。建筑领域趋于稳定,“供应强需求弱”使得上半年工业硅整体去库较为缓慢,预计消费同比增速在6%附近;因终端汽车、硅新产能投产超预期,此外,2022年有机硅、镍、多晶硅、但在强供应现状下,多晶硅、四季度,数据显示,
供给端看,供应面存“疫情”以及“西南限电”干扰,市场热点层出不穷。受原料硅石等品质制约,全年出口量65万吨,18%。增幅近80%。出现小幅累库现象。预计2023年多晶硅将跃居为第一大消费下游,同比增速达106%,也是工业硅需求增长的主要驱动,二季度,
(文章来源:新华财经)
标签: 有色金属
工业硅处于周期性去库阶段,从成本角度看,同比增幅高达266.7%;下半年,(责任编辑:百科)
 联通巨资定增使用方案出炉 高价认购闯关红筹股东会继8月21日推出“定增+老股转让+股票激励”三项运作方案后,被视为央企混改标杆之作的中国联通600050.SH)混改进程又下一步
...[详细]
Epic喜加一:心理恐怖游戏《Spirit Catcher 93'》
 心理恐怖游戏《Spirit Catcher 93'》目前可在Epic商城免费领取,活动截至5月18日早上5点。此次限免非Epic商城官方推出,是由开发商/发行商开放的特别活动。本作是款第一人称恐怖游戏
...[详细]
 在ROG DAY 2026上,现场高潮时刻无疑是ROG XREAL R1 AR眼镜的登场,在大家的见证下正式开启了首秀,为玩家们带来一个全新视界。目前新产品已登陆电商平台,并开启了预约抢购,价格为69
...[详细]
离谱但有用:Switch2通话时开小窗 卡普空游戏帧率不降反升
 卡普空在Switch2上市首年便成为其重要支持者,推出了多款不仅趣味十足、更能充分展现该平台性能的游戏作品。这些令人印象深刻的技术成就,大多得益于卡普空自研的RE引擎——一款具备极强可扩展性的游戏引擎
...[详细]
 发布者:质斌 浏览量:11830发布时间:2020/11/3 18:08:17 千万厂商共参展,魅力食博会聚漯河。2020第十八届漯河食博会昨日在漯河会展中心开幕,漯河食博会
...[详细]
 据Insider Gaming的最新报道,电子游戏行业再次传出裁员消息,长期负责2K旗下《WWE 2K》和《NBA 2K》体育系列游戏的开发商Visual Concepts遭遇了规模不明的裁员。更具体
...[详细]
 据Insider Gaming报道,《分裂之门2》开发商1047 Games正在制作一款内部代号为“Empulse”的《泰坦陨落》精神续作。该项目仍处于非常早期的pre-alpha阶段,因此一切都可能
...[详细]
 备受观众喜爱的蓝色刺猬即将再次驰骋大银幕——《刺猬索尼克4》的拍摄工作已正式完成。执导了该系列全部四部电影的导演杰夫·福勒正式宣布,派拉蒙/世嘉的这部续作已杀青,并在社交媒体上晒出了一张与机器刺猬“金
...[详细]
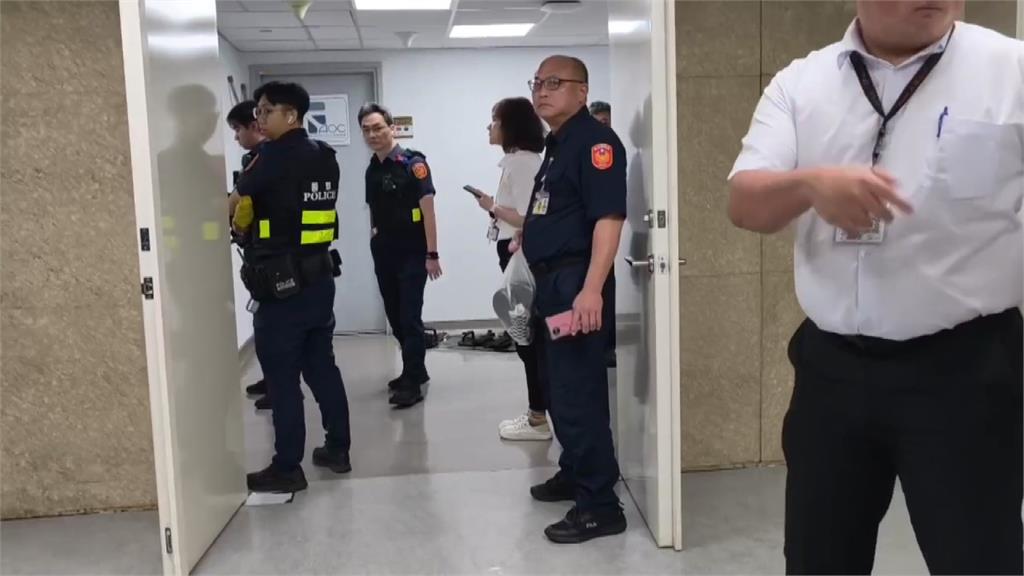 更新時間:22:39)桃園國際機場第一航廈今12)天驚傳挾持事件,一名男子持水果刀,闖入國泰航空空服員休息室,挾持一名實習生,警方獲報後火速趕往現場,與男子對峙約40分鐘後,成功制伏嫌犯,不過實習生腹
...[详细]
 手握一堆烂片的电影导演乌维·鲍尔似乎正在卷土重来:《好莱坞报道者》称,他已开始制作一部名为《23年后:死亡城堡》的新片,这是他2003年根据世嘉同名游戏系列改编的电影《死亡之屋》的精神续作。报道称,乌
...[详细]
 灵气复苏:百岁扫地僧
 《泰拉瑞亚》15周年销量破7000万!日均PC玩家46万
 曝《霍格沃茨之遗2》或于近期State of Play亮相!
 《极限竞速:地平线6》翻车?Steam大量吐槽画面差
 台南麻豆64歲男持刀隨機砍人釀五傷!警開2槍制伏持刀男
